Đừng đứng ở tạ đòn nếu bạn không hiểu luật chơi
Một sản phẩm từng rất dễ bán, giờ lại khó bán hơn cả sản phẩm rẻ nhất thị trường, và cũng khó bán hơn một sản phẩm giá trị cao. Đó không phải ngẫu nhiên, mà là dấu hiệu của một cấu trúc thị trường đã dịch chuyển.
Bạn đầu tư mặt bằng đẹp nhất khu vực. Thuê đội ngũ biết tư vấn, biết chăm khách. Làm sản phẩm tử tế, chất liệu tốt, thiết kế được đầu tư. Chi ngân sách marketing không kém đối thủ quốc tế.
Khách vẫn ghé. Doanh thu vẫn có. Nhưng mỗi quý biên lợi nhuận mỏng đi một chút, và bạn không chỉ ra được điều gì cụ thể đã thay đổi. Không đối thủ nào phá giá bạn, không khủng hoảng nào ập đến. Chỉ là trong khoảnh khắc khách phải chọn, họ thường đi sang một hướng khác.
Có để ý không, những thương hiệu thời trang mình từng mê năm bảy năm trước giờ tự nhiên khó mua? Họ vẫn ra bộ sưu tập mới, vẫn truyền thông đều đặn. Chỉ là lúc đứng trước kệ, mình nghĩ nhanh trong đầu: giá này thì Uniqlo rẻ hơn, chất cơ bản tốt hơn. Mẫu này thì các local brand trên Instagram trẻ hơn, hợp gu hơn. Muốn chi nhiều hơn thì đã có COS. Muốn hẳn hàng hiệu thì lên Sandro, Maje.
Thương hiệu cũ vẫn ở đó. Khách thì đã đi về hai phía.
Ở giữa không phải là cân bằng
Nassim Taleb, tác giả The Black Swan, có khái niệm chiến lược quả tạ (barbell strategy), theo đúng hình dáng cây tạ đòn: hai đầu nặng, thanh ở giữa mỏng. Phần lớn vốn đặt vào thứ siêu an toàn, phần nhỏ đặt vào thứ rủi ro cao nhưng có lợi nhuận phi tuyến, còn thanh giữa bỏ trống. Đó là một chiến lược quản trị rủi ro.
Mượn hình ảnh ấy, trong tiêu dùng có thể thấy một hiện tượng khá rõ: hai cực ngày càng mạnh lên, còn phần giữa mỏng dần. Nhưng vấn đề không nằm ở việc phần giữa biến mất. Nó nằm ở chỗ phần giữa không còn là nơi quyết định mua hàng xảy ra.
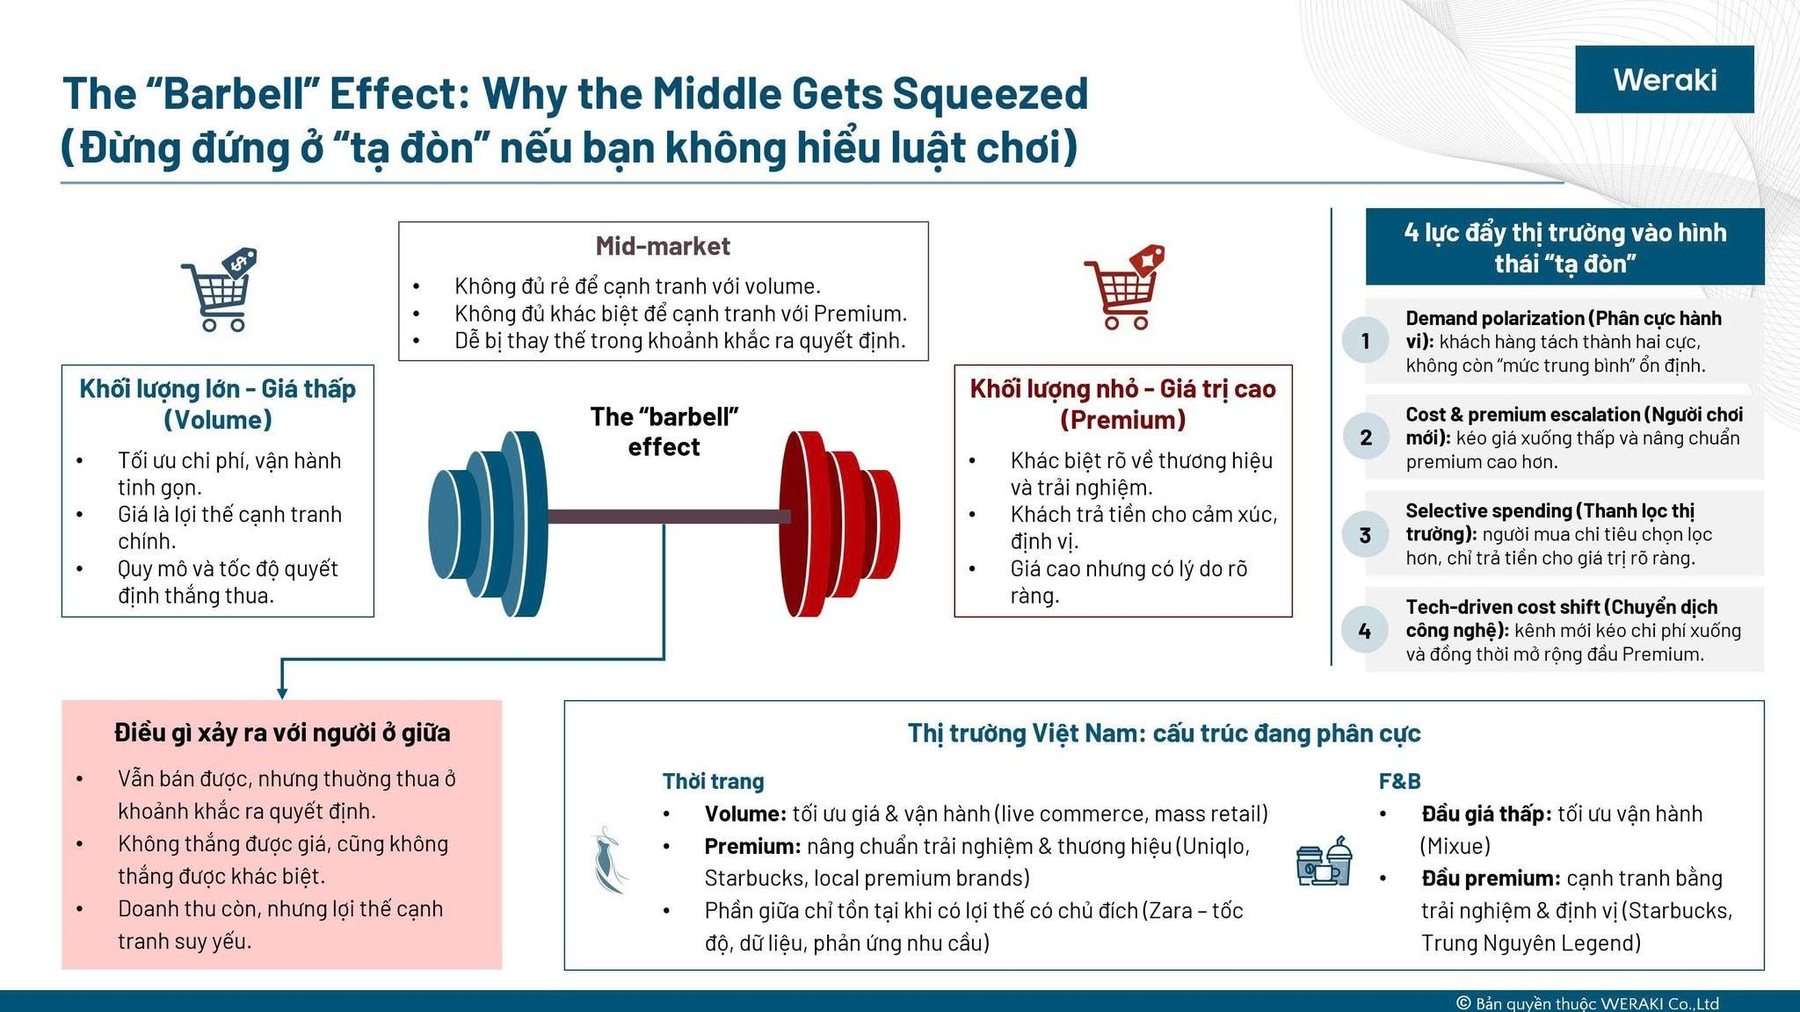
Bốn lực đẩy thị trường vào hình tạ đòn
- Thanh lọc thị trườngSau một chu kỳ tăng trưởng nóng, cầu chững lại, sức mua yếu đi. Người mua không còn chi theo quán tính mà chọn lọc khắc nghiệt hơn: chỉ chi cho thứ thật sự cần hoặc thật sự đáng. Thương hiệu không đủ rõ ràng về giá trị dần lộ giới hạn: đóng cửa hàng, thu hẹp danh mục, hoặc bị thâu tóm.
- Chuyển dịch công nghệ ở kênh phân phốiTikTok Shop và Shopee Live kéo chi phí ở đầu khối lượng xuống rất thấp: không mặt bằng, không tồn kho lớn, giá gốc từ xưởng, giao thẳng đến khách. Ở chiều ngược lại, Instagram và TikTok cho phép thương hiệu xây tệp khách cao cấp mà không cần hệ thống cửa hàng lớn. Hai đầu được công nghệ trợ lực cùng lúc; phần giữa, vốn dựa vào kênh phân phối truyền thống, bị rút gầm.
- Phân cực thu nhập và hành vi tiêu dùngTài sản tập trung vào nhóm trên cùng khiến nhóm này sẵn sàng chi mạnh cho hàng cao cấp và trải nghiệm độc quyền. Nhóm phía dưới bị ép chọn giá rẻ nhất. Tầng giữa truyền thống mỏng đi, hoặc hành vi bị phân mảnh ngay trong từng cá nhân.
- Người chơi mới kéo hai cực ra xa hơnShein và Temu đẩy mặt bằng giá xuống thấp chưa từng có. Ở chiều ngược lại, các nhà thiết kế nội địa và những thương hiệu như COS, Sandro, Maje nâng chuẩn cao cấp lên cao hơn. Khoảng trống ở giữa vì thế ngày càng rộng.
Khi bốn lực này hội tụ, tạ đòn không còn là một cách nhìn. Nó trở thành trạng thái vận hành của thị trường. Thời trang Việt Nam hiện đã có đủ những điều kiện đó.
Điều gì xảy ra với người ở giữa
Trong vận hành hằng ngày, sự dịch chuyển này diễn ra khá âm thầm. Sản phẩm vẫn được bán, khách vẫn ghé cửa hàng. Nhưng trong khoảnh khắc quyết định, mỗi lựa chọn ở giữa đều có phương án rõ ràng hơn ở hai phía: không đủ rẻ để cạnh tranh với đầu khối lượng, cũng chưa đủ trải nghiệm hay giá trị cảm xúc để cạnh tranh với đầu cao cấp.
Đây là trạng thái dễ tổn thương nhất của một thương hiệu: vẫn bán được hàng, nhưng không còn lý do rõ ràng để khách chọn mình. Không cần một cú sốc lớn. Phần giữa thường mòn đi qua từng quý, trước khi kịp nhận ra điều gì đã thay đổi.
Thị trường Việt Nam: nhìn vào đâu để thấy rõ nhất?
Thời trang và F&B là hai nơi thấy rõ nhất cấu trúc này.
Trong thời trang, đầu khối lượng thuộc về live commerce trên TikTok Shop và các shop giá thấp, nơi cuộc chơi là giá và tốc độ. Ngay phía trên, Uniqlo và H&M kéo chuẩn của phân khúc đại chúng lên cao hơn về chất lượng và vận hành. Ở chiều ngược lại, nhóm cao cấp gồm các local brand có ngôn ngữ riêng, cùng COS, Sandro, Maje.
F&B đang bước vào giai đoạn thanh lọc rõ rệt trong 2025–2026. Ở đầu khối lượng, Mixue thống trị bằng giá và tối ưu vận hành. Ở lớp phía trên, các chuỗi như Highlands Coffee chiếm lĩnh bằng độ phủ, vị trí và sự tiện lợi, trở thành lựa chọn mặc định của số đông. Ở chiều ngược lại là Starbucks, Trung Nguyên Legend và các concept boutique, nơi trải nghiệm và định vị là yếu tố chính. Phần giữa vì vậy chịu áp lực rõ hơn, dù một số thương hiệu đang chủ động điều chỉnh vị trí, tập trung vào trải nghiệm, khách hàng thân thiết hoặc các ngách cụ thể.
Tạ đòn không phải yếu tố duy nhất định hình giai đoạn này. Nó thường đi cùng lạm phát, thay đổi hành vi sau dịch và những vấn đề nội tại của doanh nghiệp.
Khách đô thị Việt Nam còn cho thấy xu hướng phân cực ngay trong từng cá nhân. Cùng một người 30 tuổi thu nhập khá có thể vừa săn Shein livestream, vừa mang túi hiệu đi cà phê; vừa ăn cơm văn phòng 40 nghìn, vừa đặt fine dining cuối tuần. Đây là xu hướng quan sát ngày càng rõ ở đô thị, dù chưa có số liệu toàn ngành đo mức độ phổ biến. Nó giúp giải thích vì sao những sản phẩm “trung bình đều” ngày càng khó tìm được vai trò ổn định trong lựa chọn hằng ngày.
Ai sống được ở phần giữa? Trường hợp của Zara
Câu chuyện của Forever 21 và Zara thường được nhắc đến khi nói về sự phân cực này. Cách kể phổ biến là Forever 21 thất bại vì Shein, còn Zara tồn tại nhờ tốc độ. Thực tế Forever 21 đã gặp vấn đề từ trước: mở rộng quá nhanh, gánh nặng nợ, phụ thuộc vào trung tâm thương mại trong khi dòng khách đổ về mall suy yếu và mua sắm dịch chuyển sang online. Shein và Temu chỉ là cú đẩy cuối, không phải nguyên nhân duy nhất.
Zara kiểm soát từ thiết kế, sản xuất đến logistics và bán lẻ, rút chu kỳ từ ý tưởng đến kệ xuống 2–3 tuần, so với 4–6 tháng của thời trang nhanh truyền thống. Cách tổ chức này cho phép chạy lô nhỏ, theo dõi dữ liệu bán thực tế, rồi mở rộng hoặc dừng ngay, thay vì dự báo theo mùa.
Công nghệ đóng vai trò lớp hạ tầng vận hành. Zara gắn RFID (chip nhận diện sản phẩm bằng sóng vô tuyến) trên toàn bộ sản phẩm, theo dõi tồn kho tới từng đơn vị gần như theo thời gian thực. Mạng lưới cửa hàng vì thế không chỉ là điểm bán, mà là một lớp dữ liệu liên tục phản hồi về hệ thống, giúp sản xuất và phân phối điều chỉnh theo nhu cầu thực tế. Song song, trải nghiệm cửa hàng vẫn được giữ với các flagship lớn và tần suất thay đổi sản phẩm cao.
Zara không đứng yên ở giữa.
Họ biến phần giữa thành một vùng tốc độ cao, một lợi thế có chủ đích chứ không phải một vị trí mặc định.
Khi nào tạ đòn không áp dụng?
Tạ đòn rõ nhất ở các ngành có chi phí chuyển đổi thấp và hiệu ứng mạng lưới không đủ mạnh để giữ chân khách hàng. Ở những thị trường có hiệu ứng mạng lưới mạnh, rào cản pháp lý cao, hoặc hào cạnh tranh đến từ địa lý, quan hệ và hệ sinh thái, vị trí của doanh nghiệp thường ổn định hơn.
Trong giai đoạn tăng trưởng nhanh, nhiều mô hình “đủ tốt” vẫn có chỗ tồn tại. Tạ đòn chỉ lộ rõ khi tăng trưởng chững lại và thị trường bước vào giai đoạn thanh lọc, khi khách hàng chọn lọc khắc nghiệt hơn thay vì mua theo quán tính.
Phô mai không bị lấy đi. Nó di chuyển
Trong bài toán phân khúc giữa, phản xạ thường thấy là tìm thủ phạm: đối thủ phá giá, nền tảng mới hút khách, vấn đề nội bộ. Nhưng trong nhiều trường hợp, vấn đề không nằm ở đối thủ, mà ở chỗ thị trường đã dịch chuyển trước khi mình kịp nhận ra.
The Coffee House đã đi qua gần như đầy đủ vòng đời của một mô hình phân khúc giữa: mở rộng nhanh trong giai đoạn vốn rẻ, rồi phải thu hẹp và tái cấu trúc khi điều kiện thay đổi. Câu hỏi bây giờ không còn là vận hành tốt hay không, mà là đứng ở đâu khi phần giữa không còn hấp dẫn. Trong thời trang, những thương hiệu như Canifa cũng chịu áp lực tương tự: một phía là các nhà bán hàng thương mại điện tử tối ưu giá và tốc độ, phía còn lại là local brand và thương hiệu quốc tế đi nhanh hơn về xu hướng và định vị.
Khi vị trí của bạn không còn tồn tại trong cách khách ra quyết định, bạn không còn cạnh tranh nữa. Bạn bị bỏ qua. Ở lại, thay đổi hay rời đi là quyết định của bạn. Nhưng khi nhận ra phần giữa đã thành vùng tổn thương, thường thì bạn đã ở đó đủ lâu.
Trong khoảnh khắc khách hàng phải chọn, lý do để họ chọn thương hiệu của anh chị thay vì hai đầu tạ là gì?
Đặt lịch tham vấnCảm ơn anh chị đã đăng ký.